飲食店の税務調査では、現金売上をどのように管理しているかを確認されることがあります。
クレジットカードやQRコード決済といったキャッシュレス決済は、決済会社の明細や銀行への入金記録が残ります。一方、現金は、受け取った後の管理方法によっては記録が分かりにくくなります。
そのため、飲食店では、日々の売上をどのように記録し、現金をどのように管理しているかが重要です。
税務調査が来てから帳簿を整えるのではなく、
法人化や開業の段階から、売上と現金の流れを説明できる状態にしておくことが大切です。
【4】飲食店は税務調査で何を見られる?現金売上を疑われないための管理方法
飲食店の税務調査では現金売上を確認されやすい
飲食店では、現金売上を扱う機会が多くあります。
現金はその場で受け取るため、銀行振込やキャッシュレス決済と比べると、外部に取引記録が残りにくいという特徴があります。
そのため、税務調査では、次のような点を確認されることがあります。
• 日々の売上をどのように記録しているか
• 現金売上をどのように集計しているか
• レジの記録と実際の現金が合っているか
• 売上金を銀行へ入金しているか
• 売上伝票が残っているか
特に、現金売上をどのように管理しているかについて、詳しく説明を求められることがあります。
• 日々の売上をどのように記録しているか
• 現金売上をどのように集計しているか
• レジの記録と実際の現金が合っているか
• 売上金を銀行へ入金しているか
• 売上伝票が残っているか
特に、現金売上をどのように管理しているかについて、詳しく説明を求められることがあります。
売上伝票は金額だけでは不十分
売上伝票を手書きで管理している店舗では、記載内容に注意が必要です。
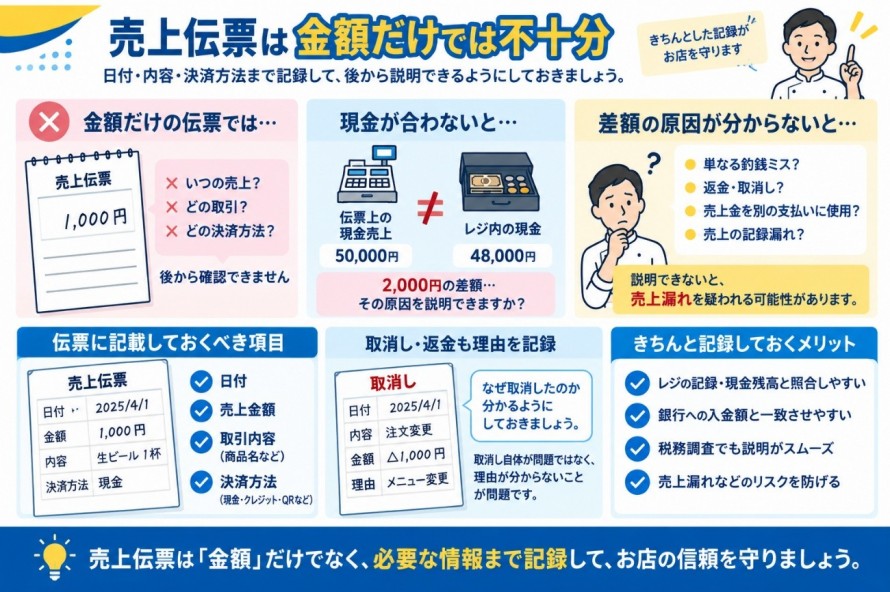
例えば、伝票に「1,000円」と金額だけが書かれており、日付や内容が記載されていないケースがあります。
この状態では、いつの売上なのか、どの取引に対応するのかを後から確認できません。
特に問題になるのは、レジの記録と実際の現金が合わない場合です。
例えば、売上伝票上は現金売上が5万円あるはずなのに、レジ内の現金が4万8,000円しかない場合、2,000円の差額が生じます。
このとき、伝票に日付、取引内容、決済方法が記載されていなければ、どの取引で差額が出たのか確認しにくくなります。
単なる釣銭ミスなのか、返金や取消しがあったのか、売上金を別の支払いに使ったのか、あるいは売上の記録漏れがあるのかを説明できなくなってしまいます。
ここでいう取消しとは、レジに一度入力した売上を、打ち間違いや注文変更などの理由で取り消す処理のことです。
取消し自体が問題なのではなく、なぜ取り消したのかが分からない状態になっていることが問題です。
現金不足が続くと、税務調査では「売上として受け取った現金が正しく管理されていないのではないか」と確認される可能性があります。
また、売上伝票が不十分なままだと、銀行への入金額との照合も難しくなります。
税務調査で売上の管理方法を説明するためにも、少なくとも次の内容は残しておく必要があります。
• 日付
• 売上金額
• 取引内容
• 決済方法
レジ入力の取消しや返金があった場合には、打ち間違い、注文変更、返金など、理由が分かるようにしておくとよいでしょう。
売上伝票が整理されていれば、レジの記録、実際の現金残高、銀行への入金額と照合しやすくなります。
反対に、売上伝票が金額だけしか残っていないと、現金が不足したときに原因を説明できず、結果として売上漏れを疑われることにもつながります。
例えば、伝票に「1,000円」と金額だけが書かれており、日付や内容が記載されていないケースがあります。
この状態では、いつの売上なのか、どの取引に対応するのかを後から確認できません。
特に問題になるのは、レジの記録と実際の現金が合わない場合です。
例えば、売上伝票上は現金売上が5万円あるはずなのに、レジ内の現金が4万8,000円しかない場合、2,000円の差額が生じます。
このとき、伝票に日付、取引内容、決済方法が記載されていなければ、どの取引で差額が出たのか確認しにくくなります。
単なる釣銭ミスなのか、返金や取消しがあったのか、売上金を別の支払いに使ったのか、あるいは売上の記録漏れがあるのかを説明できなくなってしまいます。
ここでいう取消しとは、レジに一度入力した売上を、打ち間違いや注文変更などの理由で取り消す処理のことです。
取消し自体が問題なのではなく、なぜ取り消したのかが分からない状態になっていることが問題です。
現金不足が続くと、税務調査では「売上として受け取った現金が正しく管理されていないのではないか」と確認される可能性があります。
また、売上伝票が不十分なままだと、銀行への入金額との照合も難しくなります。
税務調査で売上の管理方法を説明するためにも、少なくとも次の内容は残しておく必要があります。
• 日付
• 売上金額
• 取引内容
• 決済方法
レジ入力の取消しや返金があった場合には、打ち間違い、注文変更、返金など、理由が分かるようにしておくとよいでしょう。
売上伝票が整理されていれば、レジの記録、実際の現金残高、銀行への入金額と照合しやすくなります。
反対に、売上伝票が金額だけしか残っていないと、現金が不足したときに原因を説明できず、結果として売上漏れを疑われることにもつながります。
売上金を銀行へ入金して記録を残す
現金売上の管理方法として、売上金を定期的に銀行へ入金する方法があります。
毎日入金する店舗もあれば、数日分や一週間分をまとめて入金する店舗もあります。
重要なのは、売上の記録と銀行への入金額が対応していることです。
例えば、一週間分の現金売上をまとめて入金する場合には、日ごとの売上を合計した金額と、銀行への入金額が一致していれば、売上金の流れを説明しやすくなります。
反対に、現金売上を銀行へ入金せず、そのまま仕入れや備品の購入に使っていると、売上金がどのように動いたのか分かりにくくなります。
売上として受け取った現金は、できる限りそのまま銀行へ入金し、経費の支払いとは分けて管理することが大切です。
毎日入金する店舗もあれば、数日分や一週間分をまとめて入金する店舗もあります。
重要なのは、売上の記録と銀行への入金額が対応していることです。
例えば、一週間分の現金売上をまとめて入金する場合には、日ごとの売上を合計した金額と、銀行への入金額が一致していれば、売上金の流れを説明しやすくなります。
反対に、現金売上を銀行へ入金せず、そのまま仕入れや備品の購入に使っていると、売上金がどのように動いたのか分かりにくくなります。
売上として受け取った現金は、できる限りそのまま銀行へ入金し、経費の支払いとは分けて管理することが大切です。
帳簿上の現金と実際の現金を合わせる
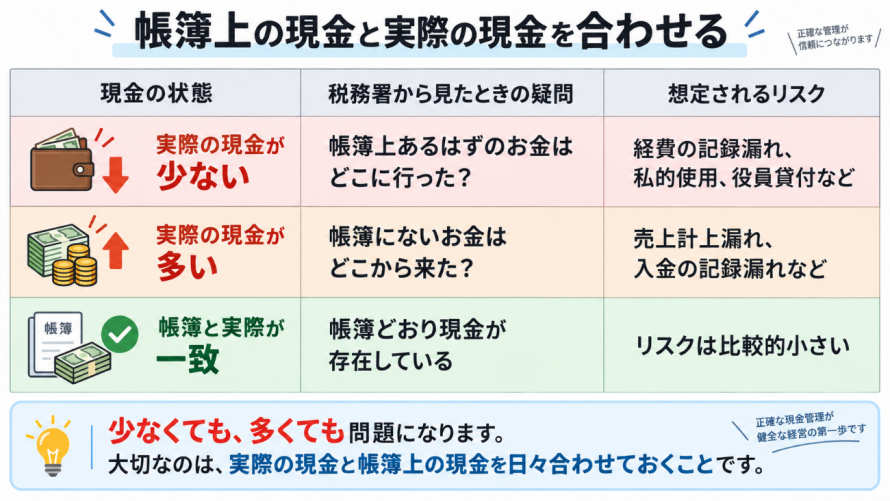
飲食店の経理では、実際に店舗にある現金と、帳簿上の現金残高が合わなくなることがあります。
例えば、売上金から食材や備品の代金を支払ったにもかかわらず、その支出を記録していない場合です。
こうした処理を繰り返すと、実際には10万円しか現金がないのに、帳簿上では100万円あるという状態になることもあります。
税務調査では、帳簿上の現金が実際に存在するのかを確認される可能性があります。
帳簿上の現金よりも実際の現金が少ない場合には、「帳簿に記録されていない支払いがあったのではないか」「経営者が会社のお金を個人的に使ったのではないか」と確認されることがあります。
反対に、帳簿上の現金よりも実際の現金が多い場合には、「売上として記録されていない現金があるのではないか」と見られる可能性があります。
いずれの場合も、差額の内容によっては、売上の計上漏れや経費の記録漏れ、役員への貸付などとして税務上の処理が必要になる場合があります。
その結果、思わぬ税金が課されることになるかもしれません。
差額を後からまとめて確認することは簡単ではありません。
そのため、日々の営業終了後に現金を確認し、 レジの記録と帳簿上の現金残高が大きくずれないようにしておくことが重要です。
例えば、売上金から食材や備品の代金を支払ったにもかかわらず、その支出を記録していない場合です。
こうした処理を繰り返すと、実際には10万円しか現金がないのに、帳簿上では100万円あるという状態になることもあります。
税務調査では、帳簿上の現金が実際に存在するのかを確認される可能性があります。
帳簿上の現金よりも実際の現金が少ない場合には、「帳簿に記録されていない支払いがあったのではないか」「経営者が会社のお金を個人的に使ったのではないか」と確認されることがあります。
反対に、帳簿上の現金よりも実際の現金が多い場合には、「売上として記録されていない現金があるのではないか」と見られる可能性があります。
いずれの場合も、差額の内容によっては、売上の計上漏れや経費の記録漏れ、役員への貸付などとして税務上の処理が必要になる場合があります。
その結果、思わぬ税金が課されることになるかもしれません。
差額を後からまとめて確認することは簡単ではありません。
そのため、日々の営業終了後に現金を確認し、 レジの記録と帳簿上の現金残高が大きくずれないようにしておくことが重要です。
税務署が実際の取引を確認することもある
税務調査では、帳簿や売上伝票だけでなく、実際の取引状況を確認されることもあります。
過去には、税務署の職員が事前に店舗や事業者を利用し、その売上が正しく記録されているかを確認した事例もあります。
すべての飲食店で同じ調査が行われるわけではありませんが、日々の売上が正しく記録されているかは、さまざまな方法で確認される可能性があります。
また、仕入れの量と売上のバランスから、売上が少なすぎないかを確認されることも考えられます。
仕入れが多いにもかかわらず、売上や利益が極端に少なければ、その理由を確認される可能性があります。
そのため、売上だけでなく、仕入れや在庫も含めて正しく記録しておく必要があります。
過去には、税務署の職員が事前に店舗や事業者を利用し、その売上が正しく記録されているかを確認した事例もあります。
すべての飲食店で同じ調査が行われるわけではありませんが、日々の売上が正しく記録されているかは、さまざまな方法で確認される可能性があります。
また、仕入れの量と売上のバランスから、売上が少なすぎないかを確認されることも考えられます。
仕入れが多いにもかかわらず、売上や利益が極端に少なければ、その理由を確認される可能性があります。
そのため、売上だけでなく、仕入れや在庫も含めて正しく記録しておく必要があります。
無予告で税務調査が行われることもある
飲食店では、事前の連絡がないまま、税務署の職員が店舗へ来ることもあります。
営業中に職員が訪れ、現金や売上の管理状況を確認される可能性もあります。
無予告で調査が行われた場合でも、その場ですべてに対応しなければならないとは限りません。
顧問税理士がいる場合には、まず税理士へ連絡し、対応方法を確認することが大切です。
その場で慌てないためにも、売上伝票やレジの記録、領収書などを日頃から整理しておく必要があります。
営業中に職員が訪れ、現金や売上の管理状況を確認される可能性もあります。
無予告で調査が行われた場合でも、その場ですべてに対応しなければならないとは限りません。
顧問税理士がいる場合には、まず税理士へ連絡し、対応方法を確認することが大切です。
その場で慌てないためにも、売上伝票やレジの記録、領収書などを日頃から整理しておく必要があります。
一度の記録漏れが疑いにつながることもある
現金売上の記録漏れは、必ずしも意図的なものとは限りません。
例えば、経営者が少額の代金を受け取り、そのまま自分の財布に入れてしまい、売上として記録されなかったというケースもあります。
本人に売上を隠す意図がなくても、帳簿に記録されていなければ、税務調査では売上漏れとして扱われます。
一度、現金売上の記録に問題が見つかると、ほかにも記録漏れがないかを詳しく確認されることがあります。
少額だから記録しなくてもよいということではありません。
現金を受け取った場合には、金額の大小にかかわらず、売上として記録することが基本です。
例えば、経営者が少額の代金を受け取り、そのまま自分の財布に入れてしまい、売上として記録されなかったというケースもあります。
本人に売上を隠す意図がなくても、帳簿に記録されていなければ、税務調査では売上漏れとして扱われます。
一度、現金売上の記録に問題が見つかると、ほかにも記録漏れがないかを詳しく確認されることがあります。
少額だから記録しなくてもよいということではありません。
現金を受け取った場合には、金額の大小にかかわらず、売上として記録することが基本です。
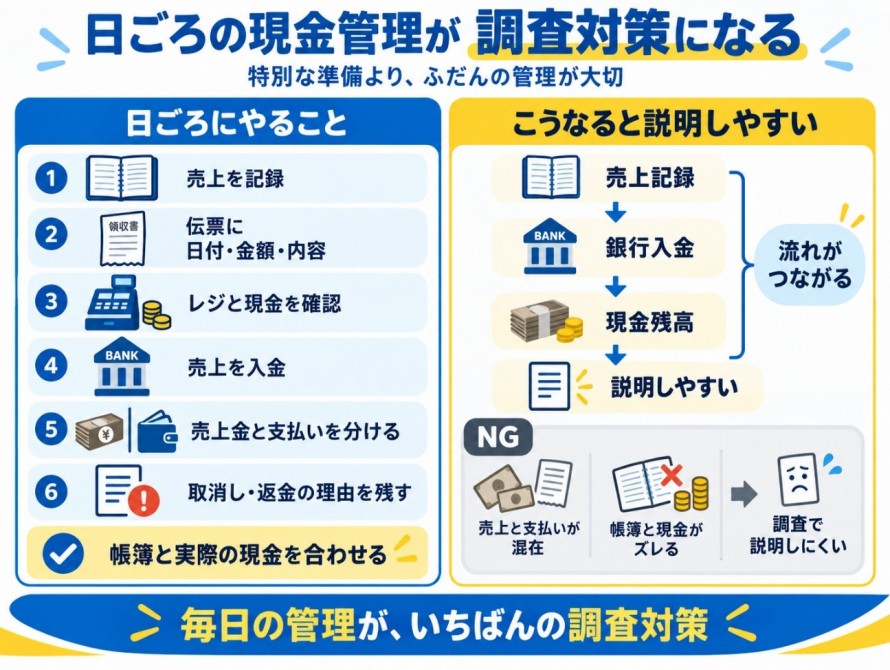
正しい現金管理を続けることが調査対策になる
税務調査のためだけに、特別な資料を作る必要はありません。
日頃から次のような管理を続けていれば、調査時にも売上の流れを説明しやすくなります。
• 日ごとの売上を記録する
• 売上伝票に日付、金額、内容を記載する
• レジの記録と実際の現金を確認する
• 現金売上を定期的に銀行へ入金する
• 売上金と経費の支払いを分ける
• 取消しや返金の理由を残す
• 帳簿上の現金残高と実際の現金を合わせる
毎日、または一定の間隔で現金売上を銀行へ入金し、その金額が売上記録と一致していれば、売上金を抜いていないことを説明しやすくなります。
反対に、売上金と経費の支払いが混在し、帳簿上の現金も合っていない状態では、説明が難しくなります。
日頃から次のような管理を続けていれば、調査時にも売上の流れを説明しやすくなります。
• 日ごとの売上を記録する
• 売上伝票に日付、金額、内容を記載する
• レジの記録と実際の現金を確認する
• 現金売上を定期的に銀行へ入金する
• 売上金と経費の支払いを分ける
• 取消しや返金の理由を残す
• 帳簿上の現金残高と実際の現金を合わせる
毎日、または一定の間隔で現金売上を銀行へ入金し、その金額が売上記録と一致していれば、売上金を抜いていないことを説明しやすくなります。
反対に、売上金と経費の支払いが混在し、帳簿上の現金も合っていない状態では、説明が難しくなります。
法人化を機に現金管理の方法を決める
個人事業から法人へ移行する場合には、経営者個人のお金と法人のお金を分ける必要があります。
個人事業のときに、売上金を自分の財布に入れたり、売上金から直接経費を支払ったりしていた場合には、法人化を機に管理方法を見直しましょう。
法人化の段階で、少なくとも次の内容を決めておくことが大切です。
• 日々の売上を誰が集計するか
• 営業終了後の現金を誰が確認するか
• 売上金をいつ銀行へ入金するか
• 店舗に残す釣銭はいくらにするか
• 現金で経費を支払う場合の記録方法
• 取消しや返金を誰が確認するか
税務調査は、いつ行われるかを事前に予測することはできません。
しかし、日頃から売上と現金を正しく管理していれば、調査が行われても慌てずに説明できます。
飲食店の経理では、難しい仕組みを作ることよりも、 決めたルールを毎日続けることが重要です。
現金売上の管理に不安がある場合には、法人化や開業の段階で税理士へ相談し、自店に合った管理方法を決めておきましょう。
個人事業のときに、売上金を自分の財布に入れたり、売上金から直接経費を支払ったりしていた場合には、法人化を機に管理方法を見直しましょう。
法人化の段階で、少なくとも次の内容を決めておくことが大切です。
• 日々の売上を誰が集計するか
• 営業終了後の現金を誰が確認するか
• 売上金をいつ銀行へ入金するか
• 店舗に残す釣銭はいくらにするか
• 現金で経費を支払う場合の記録方法
• 取消しや返金を誰が確認するか
税務調査は、いつ行われるかを事前に予測することはできません。
しかし、日頃から売上と現金を正しく管理していれば、調査が行われても慌てずに説明できます。
飲食店の経理では、難しい仕組みを作ることよりも、 決めたルールを毎日続けることが重要です。
現金売上の管理に不安がある場合には、法人化や開業の段階で税理士へ相談し、自店に合った管理方法を決めておきましょう。