


飲食店では、日々の営業によって現金売上が発生します。
その一方で、食材や備品を現金で購入することもあります。
このとき、売上として受け取った現金から、そのまま仕入れや経費を支払っていると、入ってきたお金と出ていったお金が混ざってしまいます。
その結果、実際に店舗にある現金と、帳簿上の現金残高が合わなくなることがあります。
これから法人化を考えている飲食店では、売上金をどのように管理するかを、最初に決めておくことが大切です。
【2】飲食店の現金売上はどう管理する?売上金をそのまま使ってはいけない理由
売上金から経費を支払うと、現金の残高が分かりにくくなる
飲食店では、現金売上として受け取ったお金から、食材や備品などを購入することがあります。
例えば、その日の現金売上が10万円あり、そこから食材や備品を購入したとします。
実際に手元に残る現金は少なくなりますが、その支払いを記録していなければ、帳簿上では10万円の現金が残っていることになります。
こうした状態が続くと、実際には 現金がほとんど残っていないにもかかわらず、帳簿上では多くの現金があるという状態 になります。
決算の際に確認すると、実際の現金は10万円しかないのに、帳簿上では100万円を超えてしまうといったケースもあります。 数か月前の支払いを後から思い出し、差額の原因を確認することは簡単ではありません。
例えば、その日の現金売上が10万円あり、そこから食材や備品を購入したとします。
実際に手元に残る現金は少なくなりますが、その支払いを記録していなければ、帳簿上では10万円の現金が残っていることになります。
こうした状態が続くと、実際には 現金がほとんど残っていないにもかかわらず、帳簿上では多くの現金があるという状態 になります。
決算の際に確認すると、実際の現金は10万円しかないのに、帳簿上では100万円を超えてしまうといったケースもあります。 数か月前の支払いを後から思い出し、差額の原因を確認することは簡単ではありません。
売上金と現金支払いのお金を分ける
現金管理を分かりやすくするためには、売上として受け取った現金と、経費を支払うためのお金を分けることが大切です。
売上金は、できる限りそのまま銀行へ入金します。
日常的に生じる仕入れや経費の支払いは、別に用意した現金や、事業用のクレジットカードなどから行うルールとすることが理想的です。
特に注意したいのが、次のようなお金を混ぜないことです。
• 店舗の売上金
• 経費の支払いに使う現金
• 事業とは関係のないプライベートな支払に用いるお金
これらが混ざってしまうと、領収書が残っていても、どこから支払ったのかが分からなくなります。
店舗の現金から支払ったのか、経営者が個人のお金で支払ったのかによって、会計処理も異なります。
特に注意したいのが、次のようなお金を混ぜないことです。
• 店舗の売上金
• 経費の支払いに使う現金
• 事業とは関係のないプライベートな支払に用いるお金
これらが混ざってしまうと、領収書が残っていても、どこから支払ったのかが分からなくなります。
店舗の現金から支払ったのか、経営者が個人のお金で支払ったのかによって、会計処理も異なります。
現金売上は銀行へ入金する
現金売上を管理しやすくする方法の一つが、売上金を銀行へ入金することです。
営業終了後に売上を集計し、その金額を翌日や数日以内に銀行へ入金します。
売上の記録と銀行への入金額が合っていれば、現金がどのように動いたのかを確認しやすくなります。
実際に、営業日ごとに毎日入金している店舗もあります。
ただし、すべての飲食店が毎日入金しなければならないわけではありません。
銀行が店舗の近くにあるか、硬貨を入金できるかといった事情によって、続けやすい方法は異なります。
毎日が難しい場合には、数日分や一週間分をまとめて入金する方法もあります。
大切なのは、入金する日や方法を決め、そのルールを続けることです。
営業終了後に売上を集計し、その金額を翌日や数日以内に銀行へ入金します。
売上の記録と銀行への入金額が合っていれば、現金がどのように動いたのかを確認しやすくなります。
実際に、営業日ごとに毎日入金している店舗もあります。
ただし、すべての飲食店が毎日入金しなければならないわけではありません。
銀行が店舗の近くにあるか、硬貨を入金できるかといった事情によって、続けやすい方法は異なります。
毎日が難しい場合には、数日分や一週間分をまとめて入金する方法もあります。
大切なのは、入金する日や方法を決め、そのルールを続けることです。
売上記録と入金額を合わせる
売上金を銀行へ入金する場合には、売上の記録と入金額が合っていることが重要です。
例えば、一週間分の売上をまとめて入金する場合には、日ごとの現金売上を合計し、その金額を入金します。
売上記録の合計と通帳の入金額が一致していれば、後から確認したときにも分かりやすくなります。
反対に、売上金から途中で仕入れや備品代を支払っていると、入金額が売上記録と合わなくなります。
そのため、 売上金は売上金として入金し、支払いとは分けて管理することが一般的な対策として考えられます。
例えば、一週間分の売上をまとめて入金する場合には、日ごとの現金売上を合計し、その金額を入金します。
売上記録の合計と通帳の入金額が一致していれば、後から確認したときにも分かりやすくなります。
反対に、売上金から途中で仕入れや備品代を支払っていると、入金額が売上記録と合わなくなります。
そのため、 売上金は売上金として入金し、支払いとは分けて管理することが一般的な対策として考えられます。
毎日の確認を習慣にする
現金は、後からまとめて確認することが難しいものです。
営業終了後には、レジの売上と実際の現金が合っているかを確認しましょう。
差額があった場合も、その日のうちであれば原因を確認しやすくなります。
会計ソフトへの入力は、必ずしも毎日行う必要はありません。
ただし、売上伝票や領収書の整理、レジ内の現金確認は、日々行っておくことが大切です。
開業や法人化の段階で、営業終了後に現金を確認する、売上金を定期的に入金するといった流れを決めておけば、日々の習慣として続けやすくなります。
営業終了後には、レジの売上と実際の現金が合っているかを確認しましょう。
差額があった場合も、その日のうちであれば原因を確認しやすくなります。
会計ソフトへの入力は、必ずしも毎日行う必要はありません。
ただし、売上伝票や領収書の整理、レジ内の現金確認は、日々行っておくことが大切です。
開業や法人化の段階で、営業終了後に現金を確認する、売上金を定期的に入金するといった流れを決めておけば、日々の習慣として続けやすくなります。
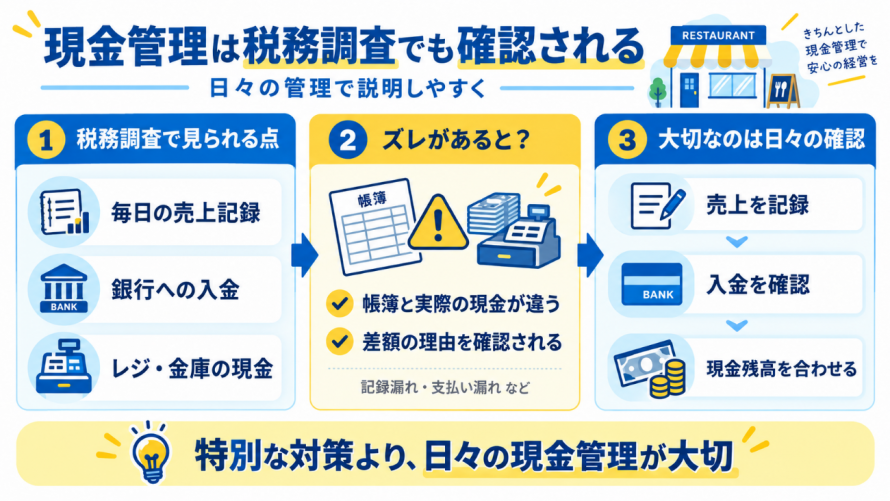
現金管理は税務調査でも確認される
飲食店の税務調査では、現金売上をどのように管理しているかがほぼ確認されます。
売上を毎日記録し、その金額を銀行へ入金していれば、売上金の流れを説明しやすくなります。
例えば、日ごとの売上記録があり、その合計額が銀行への入金額と合っていれば、現金売上をどのように管理しているかを示しやすくなります。
また、調査の際には、帳簿や通帳だけでなく、店舗にある現金の状況を確認されることもあります。
レジの中にいくら現金が残っているか、金庫に保管している現金はいくらか、売上金と小口の支払い用現金が分けて管理されているか、といった点を確認される場合があります。
このとき、帳簿上の現金残高と、実際に店舗にある現金残高が大きく違っていると、その理由を説明しなければなりません。 例えば、売上金から仕入れや備品代を支払っているにもかかわらず、その支払いを記録していない場合、実際の現金は減っているのに、帳簿上では現金が残っているように見えてしまいます。
こうした状態が続くと、決算時や税務調査の際に、差額の原因を後から確認することが難しくなります。
税務調査のために特別なことをするのではなく、 日々の売上記録、銀行への入金、レジ内の現金確認を続けておくことが大切です。
日常的に現金の流れを整理しておけば、税務調査の場面でも、店舗の現金管理について説明しやすくなります。
銀行への入金は取引の記録にもなる
現金売上を銀行へ入金すると、通帳に売上の動きが残ります。
売上金を店舗内で使い続けていると、実際には売上があっても、銀行口座にはその動きが表れません。
定期的に売上金を入金しておけば、通帳を見たときにも、店舗の売上規模を確認しやすくなります。
金融機関との取引を考えるうえでも、売上の動きが通帳に残っていることには意味があります。
売上金を店舗内で使い続けていると、実際には売上があっても、銀行口座にはその動きが表れません。
定期的に売上金を入金しておけば、通帳を見たときにも、店舗の売上規模を確認しやすくなります。
金融機関との取引を考えるうえでも、売上の動きが通帳に残っていることには意味があります。
法人化を機に現金管理のルールを決める
個人事業のときに、売上金と個人のお金を混ぜていた場合には、法人化を機に管理方法を見直しましょう。
法人化の段階で、次の内容を決めておくことが大切です。
• 現金売上を毎日集計する
• レジ内の現金を確認する
• 売上金から直接経費を支払わない
• 売上金を定期的に銀行へ入金する
• 店舗のお金と個人のお金を分ける
• 現金で支払った場合は、その日のうちに記録する
現金管理で大切なのは、複雑な仕組みを作ることではありません。
売上金と支払いを分け、決めた方法を続けることが理想的な形です。
とはいえ、理想と現実はなかなか一致しませんので、現実的な運用では法人化を検討する段階で、準備の段階から税理士へ相談し、店舗に合った現金管理の方法を決めておくとよいでしょう。はじめが肝心です。
法人化の段階で、次の内容を決めておくことが大切です。
• 現金売上を毎日集計する
• レジ内の現金を確認する
• 売上金から直接経費を支払わない
• 売上金を定期的に銀行へ入金する
• 店舗のお金と個人のお金を分ける
• 現金で支払った場合は、その日のうちに記録する
現金管理で大切なのは、複雑な仕組みを作ることではありません。
売上金と支払いを分け、決めた方法を続けることが理想的な形です。
とはいえ、理想と現実はなかなか一致しませんので、現実的な運用では法人化を検討する段階で、準備の段階から税理士へ相談し、店舗に合った現金管理の方法を決めておくとよいでしょう。はじめが肝心です。


